CONTROLLO APPALTI
Compliance Tributaria Fornitori
Verifichiamo in modo continuo IVA, imposte dirette e solidità finanziaria dei tuoi fornitori, con una piattaforma dedicata e un team specializzato. Così documenti la tua diligenza e riduci l'esposizione a contestazioni fiscali.
Perché affidarsi a SD Worx?
Trasformiamo la verifica dei fornitori da adempimento occasionale a processo continuo, tracciato e misurabile.
Tutela del committente
Meno esposizione a recuperi IVA, sanzioni e contestazioni
Verifiche documentate
Dimostri la diligenza con controlli tracciati nel tempo
Rischio quantificato
Semaforo e valore economico del rischio per ogni fornitore
Meno carico sul team interno
Raccolta documenti, solleciti e assistenza fornitori inclusi
Come presidiamo la compliance dei fornitori

Controllo IVA sulle fatture fornitori
Correliamo F24 quietanzati, liquidazioni periodiche IVA (LIPE), dichiarazione IVA annuale e situazione debitoria per verificare che l'IVA fatturata sia effettivamente versata. Un controllo che va oltre il singolo certificato: DURC e DURF fotografano solo un momento, non la continuità della conformità.

Conformità tributaria complessiva
Verifichiamo la coerenza tra dichiarazioni dei redditi e versamenti, la legittimità delle compensazioni in F24, il rispetto dei piani di rateizzazione, i carichi pendenti e la congruità del codice ATECO rispetto alla prestazione oggetto dell'appalto.

Solidità finanziaria della filiera
Analizziamo bilanci depositati, indici di allerta della crisi d'impresa, protesti e pregiudizievoli, con credit scoring integrabile con lo score CRIBIS. Perché senza solidità patrimoniale del fornitore, il diritto di regresso del committente resta solo teorico.

Onboarding e monitoraggio continuo
Il servizio si attiva sui fornitori già attivi o in fase di onboarding. Per i nuovi fornitori l'analisi può estendersi agli ultimi 3 o 5 anni, con focus sui periodi d'imposta ancora accertabili, e supporta la vendor segmentation per definire controlli proporzionati al profilo di rischio.
Report periodici e rischio quantificato
Ogni mese o trimestre ricevi un report con indicatori a semaforo, analisi sintetica per area e per fornitore, quantificazione economica del rischio (IVA, imposte dirette, solidità finanziaria), accesso diretto ai documenti esaminati e consulenza sulle azioni correttive prioritarie.
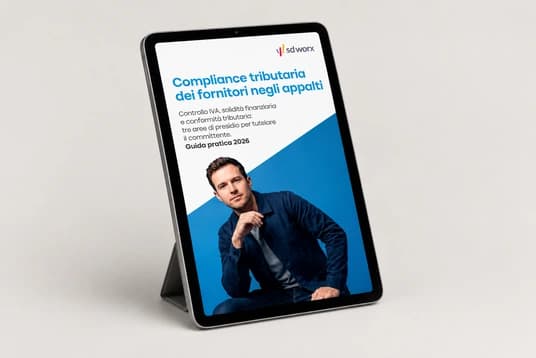
Compliance fornitori negli appalti: guida 2026
Controllo IVA, solidità finanziaria e conformità tributaria: le tre aree di presidio per tutelare il committente, con il quadro normativo aggiornato al D.L. 19/2024.
Aree di analisi configurabili
Tributario e societario
Corretto adempimento degli obblighi IVA e delle imposte dirette, compensazioni, rateizzazioni e carichi pendenti.
Dati economico-finanziari
Analisi di bilancio, indici di crisi d'impresa e credit scoring, integrabile con lo score CRIBIS.
Compliance legale
Verifica di protesti, pregiudizievoli e certificati dei carichi pendenti.
Giuslavoristico
Conformità in materia di lavoro e gestione del personale: retribuzioni, contributi, LUL e DURC.
Etica e sostenibilità
Valutazione del rispetto dei parametri ESG (Environmental, Social, Governance).
Sicurezza sul lavoro
Audit sicurezza, contratti d'appalto, regolarità contributiva INAIL e copertura RCT/RCO.
Parliamone
Contattaci oggi stesso per scoprire come ti aiutiamo a prevenire i rischi legati alla compliance tributaria.
- Compila il formulario per richieste commerciali o per una demo.
- Le tue domande riceveranno risposta da uno dei nostri esperti.
*Per informazioni sulla busta paga, su documenti o altre questioni personali, è necessario contattare il proprio datore di lavoro o l’Ufficio Risorse Umane. Per ragioni di sicurezza e privacy, SD Worx non può fornire informazioni direttamente ai dipendenti.
*Se sei già nostro cliente e hai bisogno di supporto, puoi accedere a MyServicePoint per aprire una richiesta oppure contattare il tuo consulente dedicato.
FAQ - Compliance Tributaria
Non in modo automatico. Il semplice mancato versamento dell'IVA da parte del fornitore non comporta di per sé l'indetraibilità per il committente. Il rischio diventa concreto quando l'operazione è inesistente o inserita in un meccanismo fraudolento e, sulla base di elementi oggettivi, il committente sapeva o avrebbe dovuto saperlo. In un appalto non genuino possono essere contestate la detraibilità dell'IVA e la deducibilità dei costi, con possibili profili penali e di responsabilità amministrativa dell'ente ai sensi del D.Lgs. 231/2001. Un processo documentato di selezione e monitoraggio aiuta a dimostrare la diligenza del committente, fermo restando che la valutazione dipende sempre dal caso concreto.
Il DURC attesta solo la regolarità contributiva e assicurativa: non copre gli obblighi IVA né le imposte dirette. Ha inoltre una validità limitata a 120 giorni e fotografa una situazione puntuale, senza garantire la continuità della conformità nel corso dell'appalto.
Il DURF è utile ma non basta: come il DURC, fotografa la posizione del fornitore in un determinato momento. Per un presidio efficace servono la correlazione sistematica di più documenti (F24 quietanzati, LIPE, dichiarazioni, situazione debitoria) e un monitoraggio periodico.
Anche per anni dopo la fine dell'appalto. Per imposte dirette e IVA, l'accertamento è ordinariamente notificabile entro il 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione; in caso di omessa dichiarazione il termine arriva al settimo anno. Sul piano giuslavoristico, l'azione fondata sulla responsabilità solidale (art. 29 D.Lgs. 276/2003) può essere esercitata entro due anni dalla cessazione dell'appalto. Per questo è indispensabile conservare una documentazione completa e tracciabile delle verifiche svolte.
Il decreto ha rafforzato la disciplina degli appalti: al personale impiegato deve essere garantito un trattamento economico complessivamente non inferiore a quello del CCNL di settore più rappresentativo, la responsabilità solidale si estende anche a specifiche ipotesi di somministrazione non autorizzata e di appalto o distacco privi dei requisiti di legge, e sono state reintrodotte sanzioni penali per l'appalto non genuino. Ne deriva l'opportunità di adottare verifiche documentate e periodiche, non solo formali.
Il processo si articola in tre fasi. Avvio: dopo un'analisi preliminare configuriamo la piattaforma cloud, i profili di accesso e i parametri della reportistica; i fornitori ricevono le credenziali via PEC. Verifiche: il nostro team indicizza e analizza la documentazione caricata, segnala eventuali difformità e richiede integrazioni, con assistenza ai fornitori via chat e telefono e solleciti automatici. Report: ricevi una reportistica periodica sui rischi, per area e per singolo fornitore.
Il perimetro si configura sulle esigenze del committente. Tipicamente include F24 quietanzati, liquidazioni periodiche IVA, dichiarazione IVA annuale, dichiarazioni dei redditi, bilanci depositati, certificato dei carichi pendenti e certificato unico dei debiti tributari, oltre a eventuali documenti su compensazioni e piani di rateizzazione. L'analisi può includere ogni documento utile ad approfondire il singolo caso.
Sì. In fase di onboarding l'analisi può estendersi alle annualità precedenti (tipicamente gli ultimi 3 o 5 anni), con focus sui periodi d'imposta ancora accertabili. Il servizio supporta inoltre la vendor segmentation, per classificare i fornitori in base a criticità e rischio e definire controlli proporzionati al loro profilo.
La reportistica è mensile o trimestrale. Include indicatori a semaforo per ciascun fornitore, un'analisi sintetica delle evidenze, la quantificazione economica del rischio distinta tra IVA, imposte dirette e solidità finanziaria, l'accesso diretto ai documenti esaminati, lo stato dei caricamenti di ogni fornitore e la consulenza del nostro team sulle azioni correttive.
Un presidio efficace richiede tre condizioni insieme: competenze specialistiche aggiornate su una normativa in continua evoluzione, strumenti dedicati per raccogliere e incrociare la documentazione (non fogli di calcolo) e continuità nel tempo. Le funzioni interne, come acquisti, compliance o amministrazione, sono spesso assorbite dalle attività core. Esternalizzare significa trasformare un rischio incerto in un processo tracciato, misurabile e governabile.